¿Será 2016 un buen año para el mercado inmobiliario español?
Aunque los analistas prevén un crecimiento significativo para el mercado inmobiliario español en 2016, la recuperación muestra dos velocidades muy claras: por un lado, las viviendas de alto nivel en zonas costeras y los alquileres vacacionales donde la demanda internacional supera a la oferta; por otro, la vivienda habitual con precios de oferta por debajo de los 200.000 €, donde el 24,9 % de los 1,5 millones de inmuebles construidos desde 2008 continúan vacíos, según la tasadora Tinsa.
¿Qué impulsa exactamente estas expectativas? ¿Y se extienden estas dinámicas positivas a todas las categorías de precio y ubicaciones?
Para responder a estas preguntas, resulta útil examinar tres factores desarrollados entre 2013 y 2015:
- El mercado inmobiliario en España se ha dividido en dos categorías claramente diferenciadas.
- Aunque se observa una tendencia al alza en las transacciones, sigue habiendo margen de crecimiento.
- El incremento de precios no se aplica a todos los tipos de inmuebles ni a todas las zonas geográficas.
Examinemos detenidamente cada uno de estos aspectos.
1. Conviene tener presente que en España coexisten dos mercados inmobiliarios paralelos y bien delimitados, que en la mayoría de los casos no se influyen de forma directa. El avance de uno no implica necesariamente la evolución del otro en la misma dirección.
¿Por qué se recupera más despacio el sector de la primera residencia en España?
El comprador habitual en este segmento es de nacionalidad española y busca inmuebles con precios de oferta inferiores a 200.000 € situados cerca de su lugar de trabajo. Por lo general, estos compradores dependen de financiación hipotecaria, lo que exige estabilidad laboral. Se trata de un sector muy castigado por la crisis financiera española que siguió a la burbuja inmobiliaria especulativa registrada hasta 2008.
Seseña, provincia de Toledo: una ciudad fantasma a 35 km de Madrid.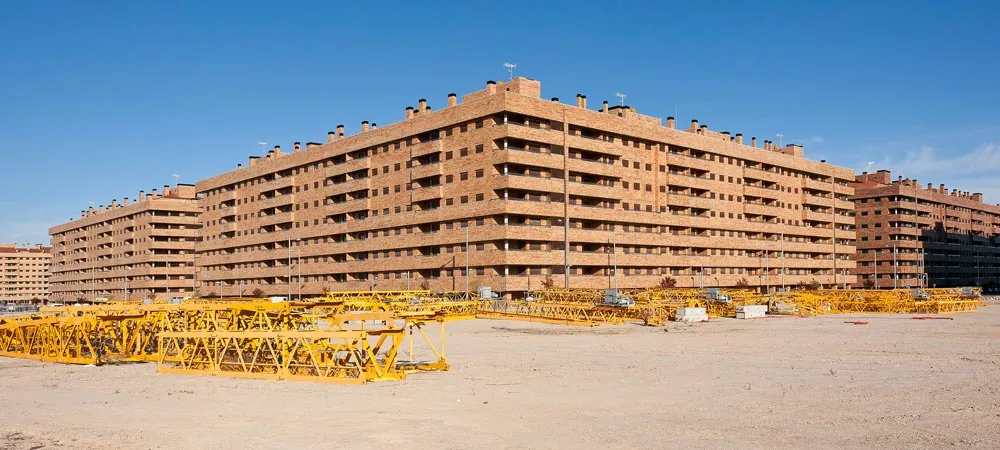 Seseña / Gabri Solera (CC BY-NC-ND 2.0)
Esta tendencia está estrechamente ligada a la concesión de crédito hipotecario: a mayor fluidez del préstamo, mayor volumen de compraventas. Pese al descenso del desempleo y la paulatina mejora económica, persisten condicionantes que frenan la recuperación completa de la primera residencia en España:
- Se construyeron unas 700.000 viviendas anuales en la década previa a 2007, una cifra superior a la suma de Reino Unido, Alemania y Francia.
- Según la tasadora Tinsa, el 24,9 % de los 1,5 millones de viviendas edificadas desde 2008 sigue desocupado, y se prevé que harán falta más de tres años para absorber este estoc.
- La distribución es muy desigual: el 80 % de estos inmuebles vacíos se concentra en tan solo el 10 % de las áreas urbanas del país, por lo que su absorción mediante venta o alquiler podría demorarse bastantes años.
- Las políticas públicas promovieron históricamente la propiedad frente al arrendamiento. Como resultado, más del 80 % de la población española reside en vivienda propia, un 10 % más que en Reino Unido y un 30 % más que en Alemania, pese a que estas economías presentan mayor solidez y sus tasas de desempleo en 2015 se situaban unos 17 puntos porcentuales por debajo de la española.
Vivienda en propiedad frente a alquiler en países europeos. 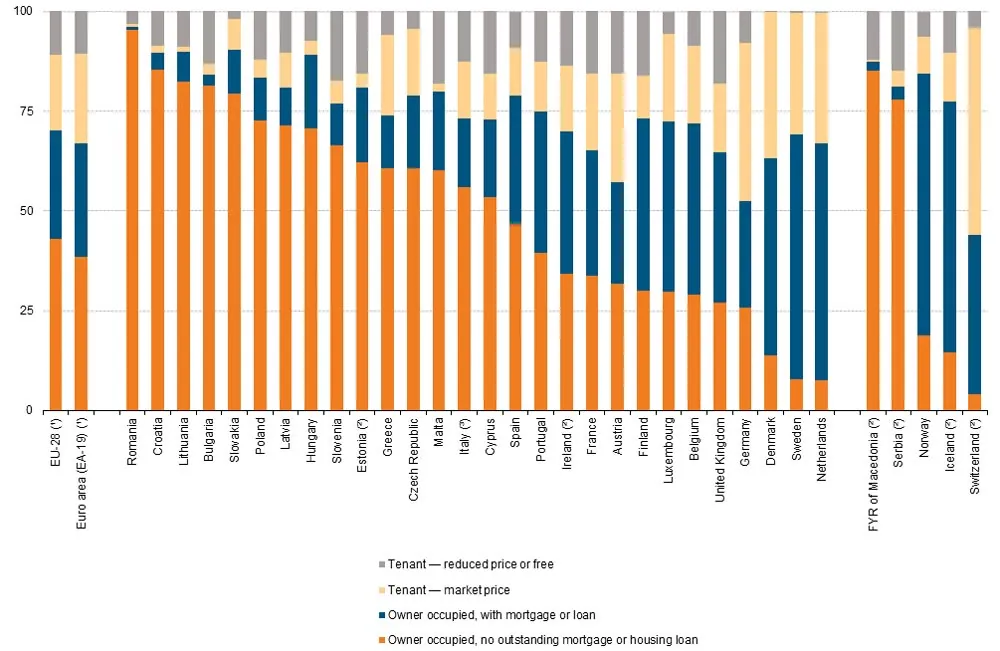 Fuente: Eurostat (Housing Statistics, 2014)
- España registra la sexta tasa de hacinamiento más baja de Europa, según la proporción de ocupantes por habitación y metro cuadrado. Solo el 5 % de la población vive en condiciones de hacinamiento, aproximadamente la mitad de la media europea. Quienes residen en España disfrutan de más espacio por habitante que la mayoría de sus vecinos europeos, incluidos alemanes, franceses, austriacos o británicos.
**Tasa de hacinamiento (según número de personas por habitación y dimensiones en metros) en países europeos. Cuanto mayor es el índice, mayor es el número de personas por vivienda.
**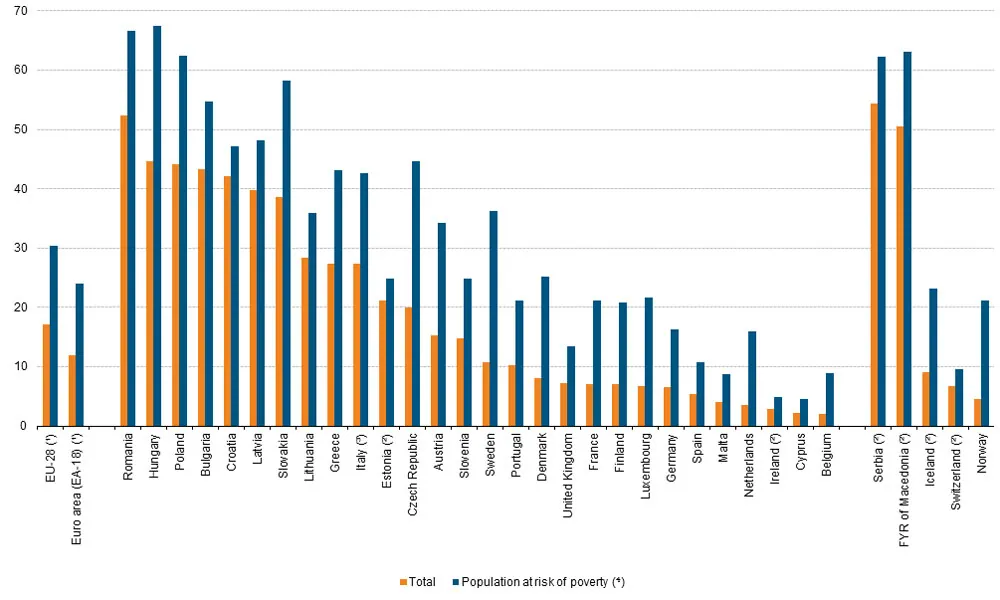 Fuente: Eurostat (Housing Statistics)
- A pesar de la contención en la concesión de nuevo crédito hipotecario y los planes de reestructuración de deuda privada, el volumen de la deuda hipotecaria de los hogares españoles ronda los 0,5 billones de euros.
- Entre 2007 y 2011, cerca de 500.000 personas perdieron su vivienda. En las viviendas adquiridas entre 2002 y 2008, el capital pendiente de amortizar supera con frecuencia entre un 120 % y un 140 % el valor de mercado actual del inmueble.
**Multiplicador del alquiler bruto (precio de compra frente a rentabilidad anual por alquiler) o años necesarios para amortizar la inversión: a mayor cifra, menor sentido financiero tiene comprar frente a alquilar a largo plazo.
**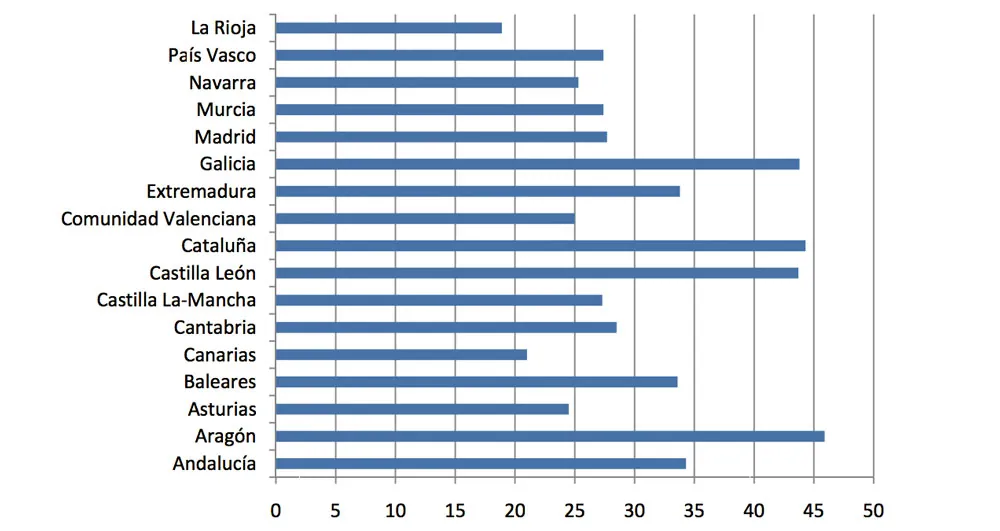 Fuente: Instituto Juan de Mariana
En el mercado de primera residencia, los propietarios suelen poseer un único inmueble y, en amplias zonas, la opción del alquiler continúa siendo más ventajosa que la compra. En comunidades como Cataluña, Galicia, Castilla y León o Aragón, se necesitarían más de 40 años de rentas de alquiler para amortizar el precio de compra.
¿Qué impulsa la demanda internacional en el sector inmobiliario residencial de lujo en la costa española?
La demanda en este segmento procede fundamentalmente del exterior. Los compradores habituales son inversores internacionales y particulares de alto patrimonio (HNWI, por sus siglas en inglés) procedentes de Reino Unido, Francia, Alemania, países escandinavos, Rusia y China. Buscan sobre todo villas y pisos de lujo en zonas con oferta escasa, como Marbella, Mallorca, Ibiza, las islas Canarias y determinadas ubicaciones de la provincia de Barcelona.
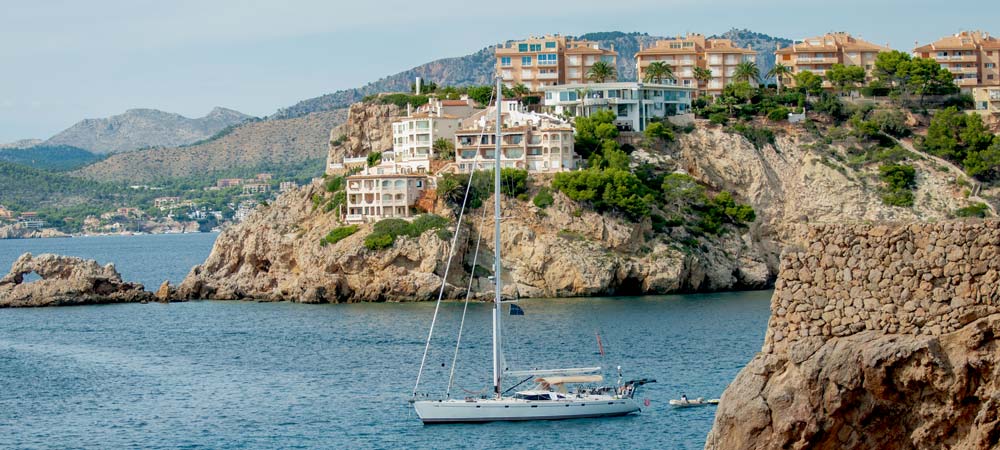
Cielo de Bonaire, Alcúdia, Mallorca (Islas Baleares), rodeado por la reserva natural de la Victoria y con vistas a las bahías de Pollença y Alcúdia, junto a la Serra de Tramuntana (Patrimonio de la Humanidad por la UNESCO) y el parque natural de Llevant, alberga algunas de las propiedades más cotizadas de España.
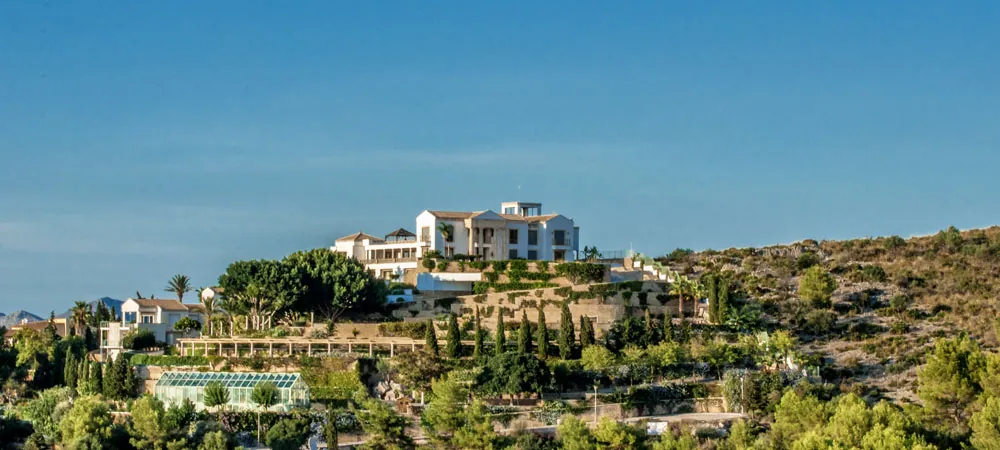 Fuente: casafari.com. Todos los derechos reservados.
Estos compradores se interesan principalmente por segundas residencias, aunque un buen número invierte también en activos comerciales y en alquileres turísticos de corta estancia en los destinos de mayor afluencia. La solidez de sus economías de origen y la fortaleza de sus divisas hacen que la adquisición de una propiedad en la zona euro resulte especialmente atractiva.
Por su parte, los inversores rusos y chinos recurren cada vez más a activos inmobiliarios en la zona para proteger su capital ante posibles crisis financieras o ralentizaciones económicas en sus países de origen. Frente a la volatilidad bursátil y las reducidas alternativas de inversión en sus mercados locales, los inmuebles en España representan una oportunidad atractiva respaldada por tipos de interés en mínimos y una clara tendencia alcista.
Según informes de Realtor.com, citando a Knight Frank y Sotheby’s, el interés internacional por residencias de lujo en la península ibérica ha crecido exponencialmente en los últimos tres años. En este periodo, la economía española ha dado muestras firmes de recuperación, hasta convertirse en 2015 en la gran economía de Europa occidental que más rápido creció.
«Las residencias de lujo en mercados vacacionales están viviendo un momento de gran auge a escala global», afirman desde Sotheby’s.
Crecimiento anual del PIB en España: evolución histórica y previsión 1996-2016 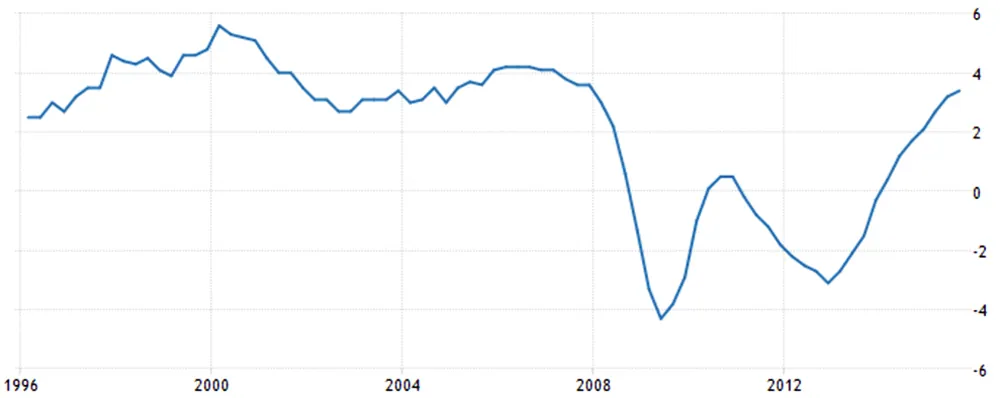 Fuente: INE / Tradingeconomics
Este contexto ha impulsado la reactivación inmobiliaria. No obstante, las estadísticas oficiales agregadas pueden dar una imagen distorsionada al mezclar tipologías muy dispares; analizar los distintos segmentos con CASAFARI Area Insights permite identificar las dinámicas reales a escala local.
En la práctica, coexiste una bolsa amplia de primera residencia con baja demanda frente a un mercado de segunda residencia donde las peticiones de compra empiezan a superar a la oferta disponible.
El gráfico refleja una estrecha correlación entre la demanda extranjera y la pujanza global del mercado inmobiliario por provincias. Destacan excepciones como Alicante, donde persiste un volumen considerable de viviendas vacías.
**Correlación entre compras por parte de extranjeros e incremento anual de transacciones por provincia.
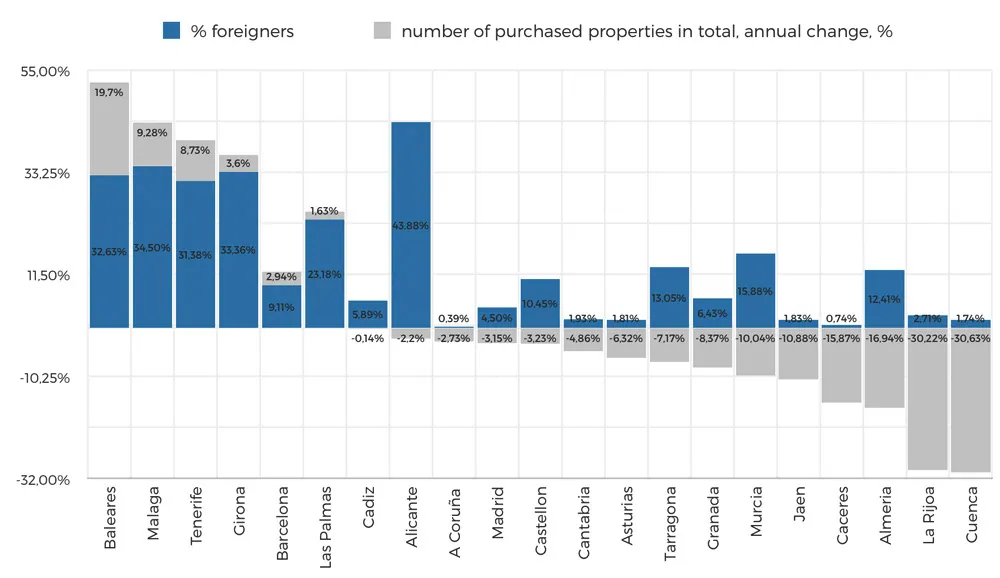 **Fuente: Colegio de Registradores
Las agencias inmobiliarias de Mallorca e Ibiza, dos destinos prioritarios para el comprador internacional, confirman que en determinados productos la demanda rebasa la oferta disponible. En estas zonas predomina un perfil comprador de clase media-alta que busca apartamentos de entre 300.000 € y 500.000 € en enclaves costeros tranquilos y exclusivos. Por su parte, los perfiles con mayor capacidad adquisitiva exigen villas con vistas al mar y próximas a servicios como campos de golf, puertos deportivos, restauración de nivel y aeropuertos.
Aunque en muchos casos se trata de compras al contado, las entidades bancarias de sus países de origen ofrecen financiación competitiva para adquirir activos en el extranjero, lo que ha dinamizado con fuerza el mercado de segunda residencia en ubicaciones prime.
La inversión en apartamentos y villas de alquiler vacacional va en aumento: en 2014, el arrendamiento turístico privado generó 2.600 millones de euros en España. Más del 14 % de los turistas alojados entre 2014 y 2015 eligieron casas y pisos de uso turístico, cifra que según las estimaciones alcanzará paulatinamente el 20 %.
Gracias a temporadas turísticas de más de seis meses y a elevados niveles de ocupación —con precios por noche que superan los 1.500 € en las zonas más cotizadas—, los inversores interesados en adquirir un inmueble de alquiler en Mallorca e Ibiza o en la provincia de Barcelona obtienen rentabilidades brutas medias anuales por encima del 10 %.
Pernoctaciones mensuales en viviendas turísticas: crecimiento interanual de octubre de 2014 a octubre de 2015 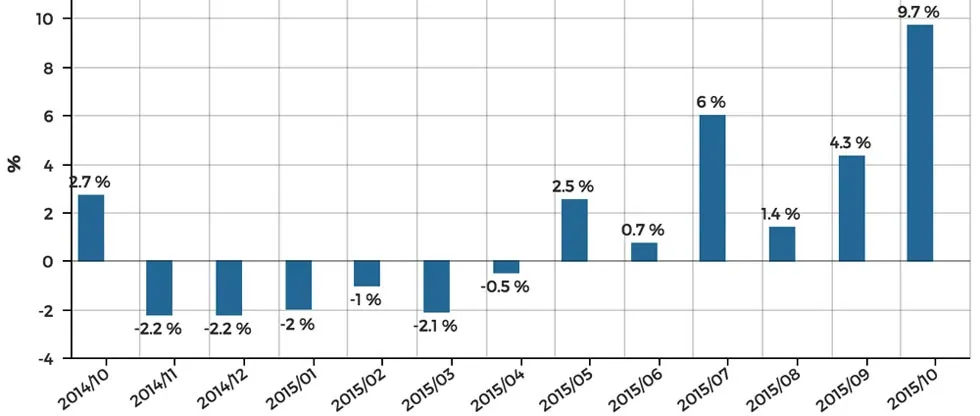 Fuente: INE / casafari.com
Para los profesionales que valoran invertir en el mercado inmobiliario español, resulta imprescindible analizar la evolución de los precios de oferta y de las transacciones de compraventa en ambos segmentos, especialmente en activos prime dirigidos al comprador internacional.
Preguntas frecuentes
¿Cuáles son los dos segmentos diferenciados del mercado inmobiliario español?
El mercado inmobiliario en España se divide en primera residencia y sector residencial de lujo en costa. La primera residencia corresponde mayoritariamente a compradores nacionales que buscan inmuebles con precios de oferta inferiores a 200.000 € cerca de su lugar de trabajo. El residencial de lujo atrae a compradores internacionales de elevado patrimonio y clientes extranjeros que buscan segundas residencias o viviendas de alquiler vacacional en ubicaciones prime.
¿Por qué existe aún un exceso de oferta en primera residencia en España?
En la década previa a 2007 se construían unas 700.000 viviendas al año en España. Según la tasadora Tinsa, el 24,9 % de los 1,5 millones de inmuebles edificados desde 2008 sigue vacíos. Además, el 80 % de dicho estoc sin vender se concentra en tan solo el 10 % de las áreas urbanas del país.
¿Qué regiones españolas concentran la mayor demanda de compradores extranjeros?
Los compradores internacionales se concentran sobre todo en zonas costeras e insulares con oferta limitada. La demanda resulta especialmente intensa en Marbella, Mallorca, Ibiza, las islas Canarias y áreas exclusivas de la provincia de Barcelona, con el foco puesto en segundas residencias, activos comerciales y alquileres turísticos de corta estancia.
¿Qué rentabilidades obtienen las propiedades de alquiler vacacional en Mallorca, Ibiza y Barcelona?
El alquiler vacacional privado generó 2.600 millones de euros en España en 2014, según el Instituto Nacional de Estadística (INE). En las zonas turísticas más cotizadas de la provincia de Barcelona, Mallorca e Ibiza, la elevada ocupación, las temporadas superiores a seis meses y tarifas por noche superiores a 1.500 € generan rentabilidades brutas anuales por encima del 10 %.
¿Cómo pueden los inversores y profesionales seguir los precios de oferta y de cierre en España?
Los profesionales inmobiliarios utilizan CASAFARI Area Insights para analizar tendencias hiperlocales de precios de oferta en los portales del sector. La documentación técnica para integraciones personalizadas está accesible en la documentación de la API de CASAFARI Area Insights. Los usuarios registrados pueden consultar además el historial de portales y los datos oficiales de precios de cierre del Notariado en la plataforma CASAFARI.